
2026年买车还该死磕“低价高配”吗?盈利收缩期如何避开隐性减配陷阱
曾经被视为破局利器的价格战,在2026年正逐渐显露出反噬效应。随着车市复苏预期落空,持续的下探式降价并未换来规模的良性扩张,反而迫使车企将降本压力层层传导至供应链。当销量、利润与品质陷入互相牵制的负向循环时,单纯以终端折扣作为购车唯一标尺的时代已经终结。面对行业告别增量红利的现实,消费者需要重新审视“低价高配”背后的真实代价。
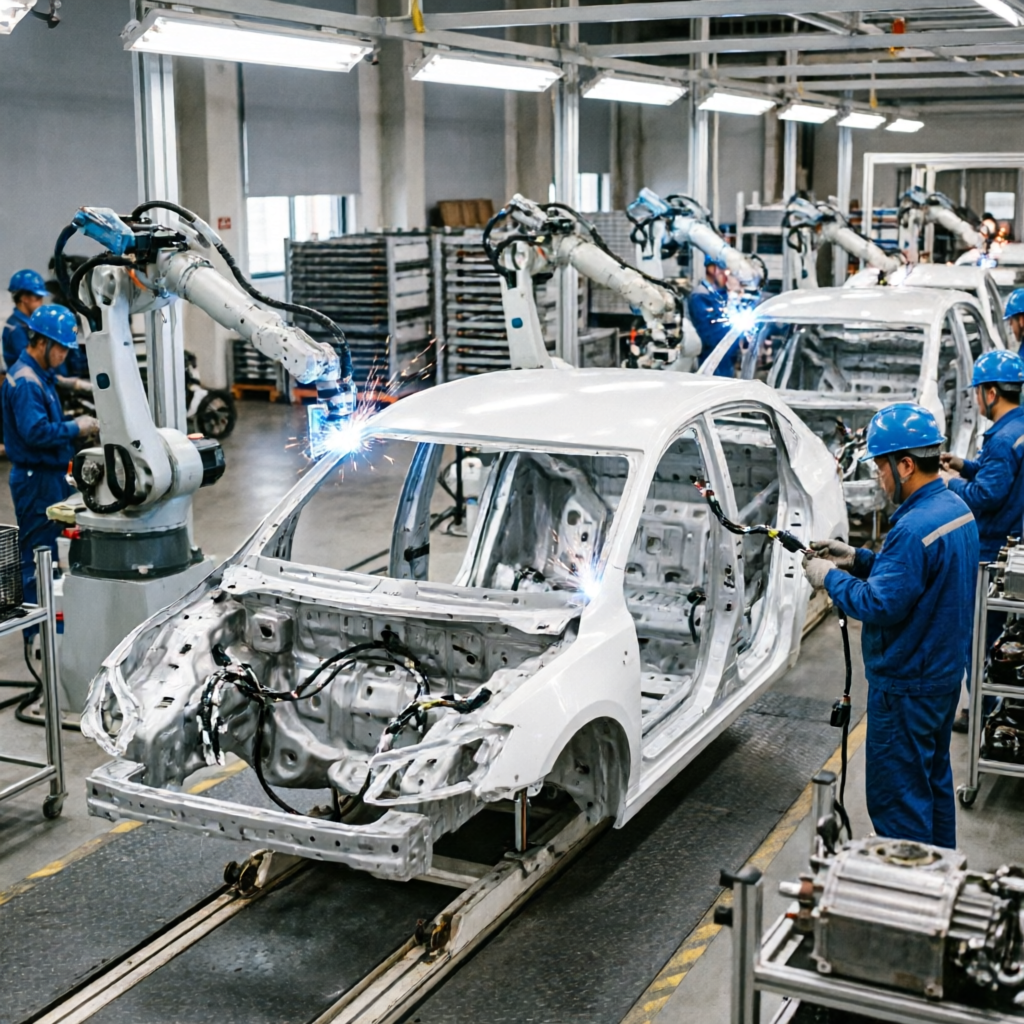
毛利下滑与供应链承压:看不见的“配置缩水”正在发生
乘联会与券商研报数据揭示了一个残酷现状:2026年上半年,多数主流车企的毛利率同比下滑了3至5个百分点。为了在激烈的存量博弈中维持现金流,部分企业不得不采取短视策略,推迟关键零部件的升级周期。这种财务层面的妥协,直接反映在终端产品的品控波动上,导致近期售后投诉率出现明显抬头。
更值得警惕的是研发端的被动收缩。多家头部企业的财报显示,受盈利空间挤压影响,研发费用占比被迫下调,原本规划中的非核心业务线也开始剥离。分析师明确指出,过去盲目追求电池装机量与屏幕数量的粗放模式已彻底失效。当资金链趋紧,车企的资源分配必然向生存底线倾斜,这意味着那些无法快速变现的“伪需求”配置,极可能成为首批被砍掉的预算项。
监管重拳与集中度跃升:弱势品牌出清进入倒计时
行业的自我纠偏正在加速,政策端的风向标已经亮起。工信部近期专门下发通知,要求全面强化新能源汽车生产一致性监管,对低价低质的倾销行为展开严厉打击。这一举措的直接后果是合规成本的系统性上升。对于资金储备不足的中小品牌而言,这无异于一次强制性的财务压力测试。
在合规门槛抬高与资本估值逻辑重塑的双重夹击下,行业洗牌速度远超预期。资本市场已不再为单纯的销量规模买单,而是高度关注企业的造血能力与技术护城河。预计未来几年,资源将进一步向具备完整产业链掌控力与底层技术自研能力的头部阵营聚集,其整体市占率有望突破70%。弱势品牌的生存空间将被极度压缩,甚至面临直接出清的风险。
消费者破局指南:重构选车逻辑的三条底线
面对盈利收缩期的市场变局,普通消费者该如何做出理性决策?答案不在于追逐每一轮的促销节点,而在于建立新的评估坐标系。首先,优先考察品牌的技术聚焦度。在降本压力下,只有将核心资源死死锁定在三电系统与智能化底层架构上的车型,才能保障长期使用的可靠性与软件迭代的连续性。其次,将“生产一致性”纳入验车清单。官方监管趋严意味着合规大厂的产品公差控制更稳定,二手残值也更有保障。最后,警惕过度堆料的营销话术。当企业剥离非核心业务时,那些华而不实的附加功能往往最先失去售后维护承诺。
适合谁 / 不适合谁 & 下一步观察点
- 适合人群:注重车辆全生命周期成本、看重三电系统耐用性与智驾底层算法、愿意为成熟供应链体系支付合理溢价的务实型用户。
- 不适合人群:仅以首购价格和短期配置清单为导向、对品牌长期存续能力缺乏考量、期望用极低预算获取顶格体验的投机型买家。
- 下一步观察点:重点关注工信部新规落地后首批被查处的违规车型名单;跟踪头部车企Q3财报中研发费用占比是否企稳回升;观察二线品牌在合规成本上升背景下的定价策略是否出现实质性松动。
信息来源
本文事实依据来源于以下公开报道与行业分析:
1. 《内卷过度,车市迎来反噬时刻!2026年盈利收缩成常态》(新浪汽车)
2. 《汽车行业告别粗放增长,质量口碑成破局关键》(新浪财经)