
历史性拐点:从“政策驱动”到“真主流”
2026年8月12日,中国汽车工业协会发布的一组数据宣告了一个时代的到来:7月份新能源汽车月度新车销量占比首次突破60%,达到60.4%;前7个月累计占比也首次越过50%线[http://k.sina.com.cn/article_5953740931_162dee08306703uz84.html]。这一数字并非某一款爆品的单月脉冲,而是产业用了近20年走完的替代曲线在当下的集中爆发。回顾历史,2021年渗透率仅突破14%,2024年跨过40%,短短两年间增速惊人,远超此前所有预测。
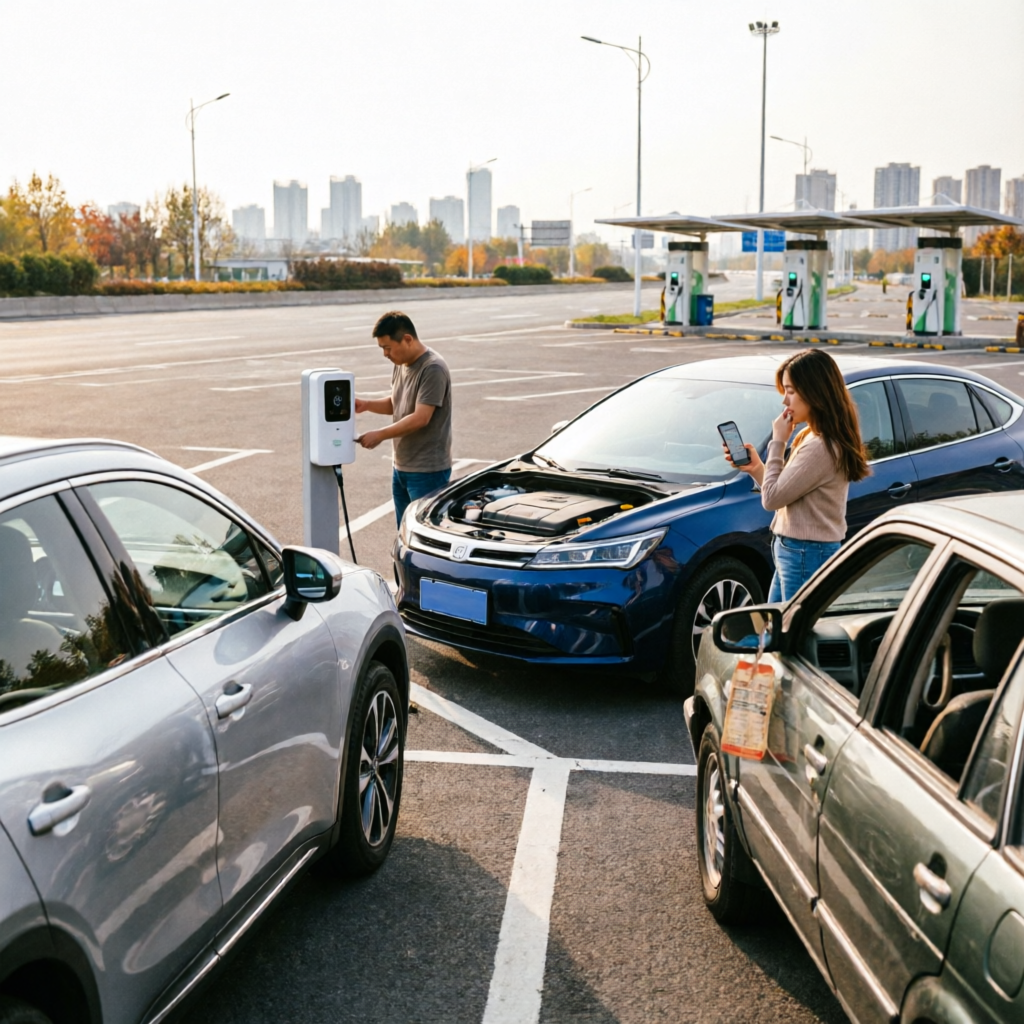
理解这组数据的分量,关键在于统计口径的升级。此前的“过半”多针对乘用车或国内市场,而此次数据囊括了乘用车和商用车、国内销量和汽车出口,是真正意义上跨过了“半壁江山”的分水岭[http://k.sina.com.cn/article_5953740931_162dee08306703uz84.html]。这意味着,在中国每卖出10台新车,就有6台是新能源,燃油车正式沦为“四成少数派”。
技术路线分化:纯电撑腰,增程逆袭
要读懂60%背后的结构,必须将新能源车拆解为三条技术路线。纯电动(BEV)依然是绝对主力,7月产销双双突破100万辆,同比增长均超过30%,在全部新车中占比约40%[http://k.sina.com.cn/article_5787187353_158f178990200278tc.html]。插电混动(PHEV)虽批发销量同比下降21.1%,但仍是重要组成;而增程式(EREV)则展现出独特的生命力,尽管批发销量同比有所下降,但在部分细分市场中逆势上扬,分流了部分插混用户。
这种分化反映了用户需求的精细化。对于私家车主而言,电耗远低于油耗的“经济账”比任何环保宣传更具说服力;对于商用车运营者,电动化转型则是生死攸关的利润红线,7月新能源商用车国内销量同比增速近五成便是明证[http://k.sina.com.cn/article_5953740931_162dee08306703uz84.html]。
“中国速度”背后:工业生态的系统性胜利
当全球汽车工业还在用“年”为单位衡量研发进度时,中国新能源汽车产业正在以“月”为单位刷新纪录。美国汽车研究中心最新报告指出,“中国速度”源于围绕快速决策、数字工程、垂直整合供应链网络等元素构建的一整套完整工业生态系统[http://k.sina.com.cn/article_5787187353_158f178990200278tc.html]。2025年,中国新能源汽车产销量双双突破1600万辆,连续11年位居全球第一,这种规模效应进一步摊薄了成本,加速了超充网络落地和低温衰减问题的解决,系统性缓解了用户的“里程焦虑”。
从价格战转向价值竞争,是中国汽车市场进入新阶段的标志。过去依赖补贴的红利期已过,如今的市场选择完全由产品力和服务体验决定。无论是比亚迪的规模化优势,还是理想、问界等在增程领域的深耕,亦或是蔚来、特斯拉在纯电生态上的布局,都在共同推动这一历史性拐点的到来。
购车建议:适合谁 / 不适合谁
- 适合人群:拥有固定充电桩、主要在城市通勤且偶尔长途的用户,首选纯电车型,享受极低的日常使用成本;对续航无焦虑但希望保留燃油补能灵活性的家庭用户,增程或插混是更稳妥的选择。
- 不适合人群:身处充电基础设施极度匮乏地区、且无法安装家用充电桩的用户,仍需慎重考虑纯电路线;对车辆保值率有极高要求且计划短期换车的用户,鉴于新能源车迭代速度极快,需权衡贬值风险。
下一步观察点:随着渗透率站稳60%,市场竞争将从“增量争夺”转向“存量博弈”,品牌集中度将进一步提升,头部效应的加剧将是未来一年的主旋律。
信息来源
1. 新浪汽车,《首次突破60%!新能源 “中国速度” 到底赢在哪?》, http://k.sina.com.cn/article_5787187353_158f178990200278tc.html
2. 千龙网/新华社,《权威数读丨一周“靓”数》, http://k.sina.com.cn/article_5953740931_162dee08306703uz84.html