
8月26日公布的2026年第二季度财报显示,理想汽车当季交付新车98,330辆,环比微增3.4%,单月均稳守3万辆关口;季度营收达257亿元,环比增长11.7%。在行业普遍承压的背景下,这一成绩印证了其20万元以上中国品牌新能源车销量第一的基本盘。值得注意的是,二季度整体毛利率录得11.0%,虽同比有所回落,但较一季度提升3.1个百分点,且经营活动现金流实现单季转正。这组数据的背后,是理想在换代周期中“保研发、控费用”的纪律性支出。财报指出,销售、一般及管理费用同比下降16.2%,而研发费用维持在28亿元的高位。面对电池、存储芯片等上游原材料价格波动,管理层明确承诺不将成本压力转嫁给消费者,而是通过供应链锁价与一体化设计内部消化。长期来看,公司目标将健康毛利率锚定在15%至20%区间。对于持币观望的消费者而言,这意味着短期内终端价格战烈度有望缓和,购车窗口期的溢价风险降低。
技术兑现期:自研芯片与5C电池如何重塑体验?
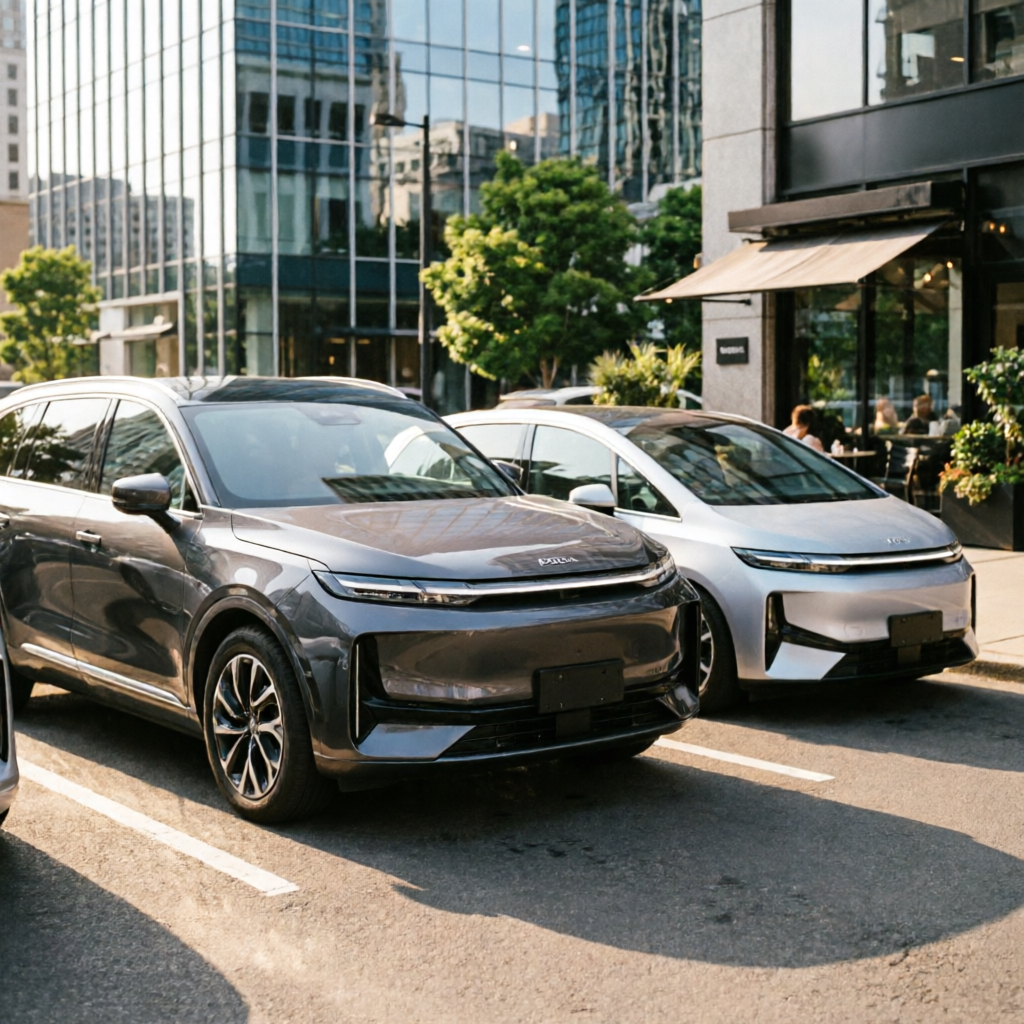
硬件堆料已进入存量博弈时代,真正的分水岭在于底层技术的垂直整合能力。二季度是理想自研技术集中落地的关键节点。其自研的马赫M100芯片已随全新L9、L8及新一代L6实现前装交付,累计交付量突破5万颗。该芯片采用5纳米车规级工艺,单颗算力1280TOPS,双芯协同下整车总算力达2560TOPS,支撑了马赫VLA端到端智驾模型的快速迭代。与此同时,800V主动悬架与全线控机械制动(EMB)等技术也同步上车,直接拉高了车辆动态控制的天花板。在补能焦虑尚未完全消除的当下,理想加速推进“5C超充”网络布局,目前已在全国投用超4100座超充站、近2.3万根超充桩。配合已量产装车的第三代自研增程器与5C超充电池,车辆的补能效率与热管理性能得到实质性跃升。自研电池体系将在未来数月内覆盖全系车型,这将进一步削弱对外部供应商的依赖,为后续配置下放提供成本空间。
纯电增量与出海试探:九月的密集发牌意味着什么?
增程基本盘稳固的同时,纯电架构的成熟度正在决定理想的第二增长曲线。财报沟通会上透露,当前理想增程与纯电车型的订单比例已逼近对半,下半年纯电占比预计继续攀升。9月2日新一代理想MEGA正式发布,9月中旬纯电旗舰SUV理想i9紧随其后上市,两款车型将在高端出行市场形成互补。李想在业绩会上直言,随着下半年多款新车完成爬坡,公司有信心在20万元以上中国乘用车市场所有品牌中跻身销量前三。这一目标的达成,不仅依赖产品矩阵的完善以对冲单一车型周期波动风险,更取决于自建超充网络的密度能否匹配纯电销量的爆发。此外,东南亚及中东市场的渠道建设已取得阶段性成果,全新L9已宣布登陆迪拜,全球化布局从概念走向实体网络。
适合谁 / 不适合谁 & 下一步观察点
信息来源
本文事实依据来源于理想汽车官方披露的2026年第二季度未经审计财务业绩及高管业绩说明会公开内容。