
告别单打独斗:地方国资入局,换电基建进入“加速期”
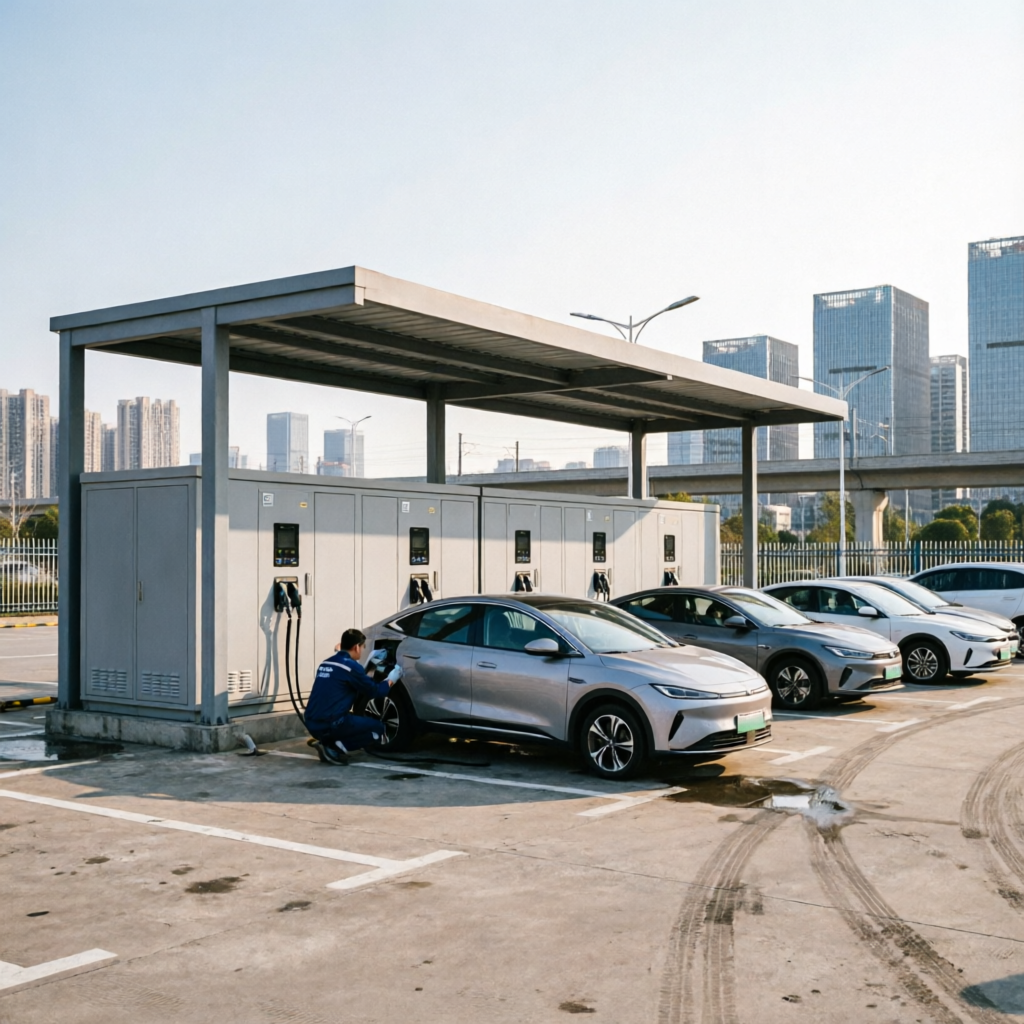
过去几年,换电网络的建设往往被视为车企的“重资产苦役”。但随着基础设施属性被重新定义,这一格局正在被快速打破。近期,蔚来能源与广州科学城集团完成首批23座合作换电站交付,并规划以广州市为核心逐步辐射深圳及大湾区其他城市。这并非简单的网点物理叠加,而是商业模式的重构。地方政府已将换电设施明确纳入新型基础设施建设范畴,在土地审批、电力扩容等核心环节给予实质性支持。这意味着,补能网络的搭建正从企业“烧钱自建”转向政企协同、资源互补的联合运营模式。对于处于非一线城市的潜在车主而言,这种模式意味着未来三年内,私家车补能覆盖率将迎来质变,偏远区域的里程焦虑将被系统性稀释。
标准统一与成本重构:当头部供应商接棒铺网
换电能否真正走向大众市场,卡脖子的从来不是机械臂技术,而是“标准统一”与“成本分摊”。另一条赛道的动作极具代表性:赛力斯旗下独立AI汽车品牌AIVA,首款量产车型ME7已确认瞄准20万元以上市场,并正与宁德时代洽谈接入其“巧克力”标准化换电网络。这套方案的商业逻辑非常清晰——车企不再重复造轮子建基站,而是直接调用供应链巨头已落地的成熟网络。更重要的是,换电带来的“车电分离”彻底改变了整车定价模型。消费者可以选择买断整车,也可以采用电池租赁模式。在实际市场反馈中,BaaS方案在高端车型上市初期的渗透率已突破九成。电池成本被有效剥离后,同配置车型的入门售价得以显著下探,这在竞争白热化的20万+市场中构成了极强的差异化竞争力。
消费者决策指南:补能体验升级,但需看清适用边界
面对换电模式的全面铺开,消费者的购车决策需要跳出参数对比,回归真实用车场景。首先,明确自身出行半径与时间敏感度。如果你经常跨城通勤、身处充电设施薄弱的非核心区,或者对补能时间极度敏感,换电网络的“三分钟满电出发”依然是目前最接近燃油车体验的解决方案。其次,关注品牌背后的生态绑定深度。选择接入第三方标准网络的品牌,意味着你的车辆未来可以兼容更多站点,甚至在不同品牌间实现一定程度的通用性;而坚持自建闭环生态的品牌,则需要在网络密度和服务体验上持续投入,以维持高溢价。最后,算清长期持有成本。虽然换电降低了购车门槛,但电池租赁的月度支出、高峰时段站点的隐性排队成本,都需要纳入个人财务模型进行测算。
适合谁 / 不适合谁 & 下一步观察点
信息来源
本文产业数据与合作动态基于公开报道整理,详细事实核查请见下方 facts 字段。