
一、 80万辆不是终点,而是“体系化产能”的成人礼
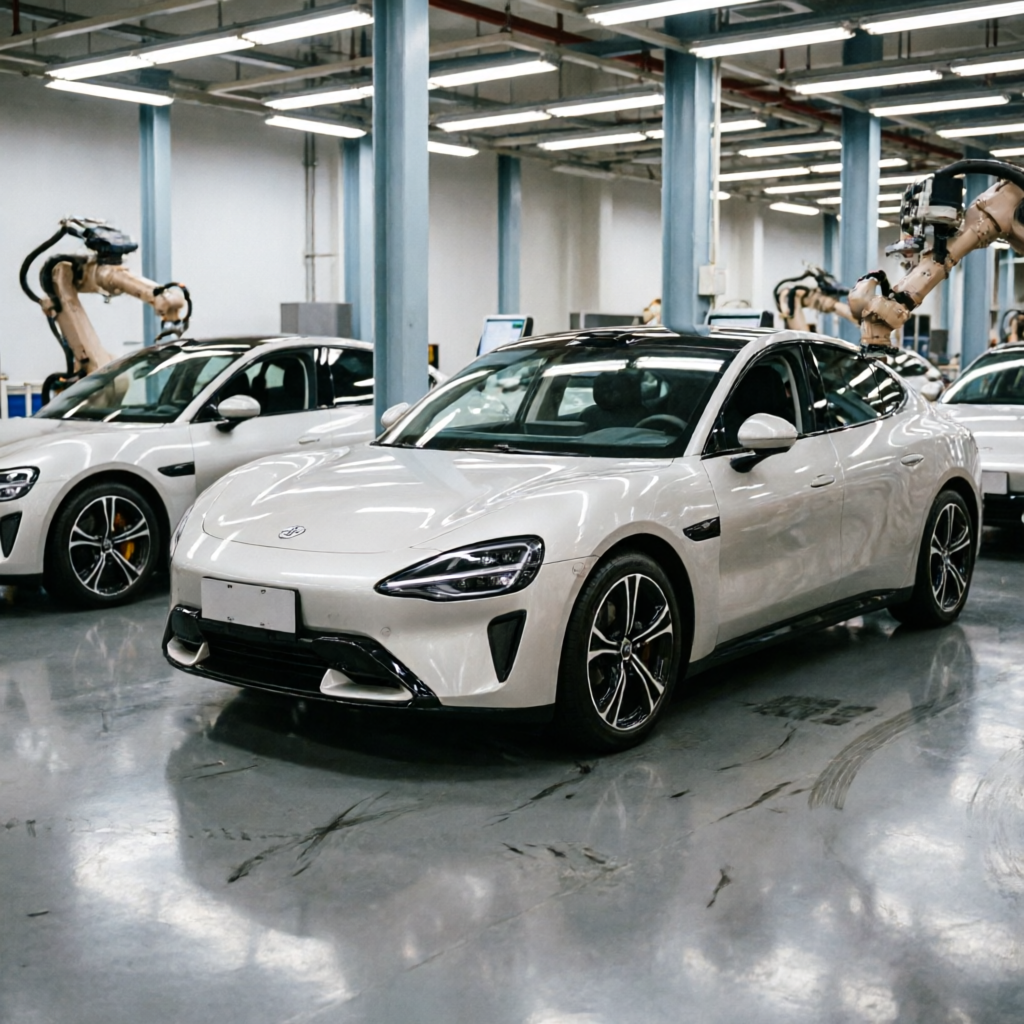
截至2026年9月7日,小米汽车累计交付量正式突破80万辆大关。从首款车型上市算起,耗时仅两年零五个月,这一速度直接登顶国产汽车品牌同类里程碑的最快纪录。表面看是销量数据的胜利,底层逻辑却是智能制造、渠道铺设与用户运营的高效转化。伴随交付规模跃升,小米汽车的产能爬坡与成本控制已进入新阶段。北京亦庄二期工厂完成验收,进一步打开产能上限。这种“效率与规模并重”的打法,正在对二线新势力及传统自主品牌的新能源板块产生明显的份额挤压效应。造车新势力的竞争早已跨过“跑马圈地”的草莽期,正式驶入拼体系化能力的深水区。SU7与YU7双车型协同增长的格局已初步稳固,证明其并非依赖单一爆款透支市场,而是具备了持续输出合格产品的工业化底座。
二、 逆周期押注增程:是“降维打击”还是“技术豪赌”?
在纯电赛道高歌猛进的同时,小米的技术路线选择引发了行业热议。近期恰逢小米SKUNOMAD技术发布,品牌明确打出“增程汽车大有可为”的旗号,首款增程SUV“澎程”也即将正式上市。然而,逆势布局往往伴随着显著的市场风险。乘联会数据显示,2026年1-7月国内新能源零售中纯电占比达368万辆(同比+2.4%),而增程上险量约51万辆(同比-20%),批发口径约9.5万辆(同比-24.9%)。增程市场整体呈现退潮态势。在此节点押注增程,显示出小米在产品定义与供应链议价上的强执行力。若该技术路线能顺利通过长测验证,将形成显著的差异化壁垒;反之,则可能面临库存与口碑的双重压力。目前具体售价与CLTC续航参数来源未披露,消费者需保持理性预期,避免被营销话术提前锁定预算。
三、 购车决策指南:现在入局,该选纯电还是等增程?
- 适合人群:拥有固定充电桩、主要城市通勤的用户,现阶段可直接入手SU7或YU7。双车协同增长格局已成型,供应链成熟度高,智能化体验与售后网络相对更有保障,属于确定性较高的选择。
- 不适合人群:无家充条件且频繁跨省长途出行、对冬季续航衰减极度敏感的用户。建议暂缓下单,优先观望“澎程”增程版的真实油耗、冷启动发电效率及电池热管理系统实测表现。增程系统的NVH优化与亏电状态下的动力响应,仍是需要实车验证的核心短板。
下一步观察点:首先关注二期工厂的实际月产出稳定性,产能瓶颈是否真正解除;其次跟踪售后服务网络的下沉速度与车主长期运维口碑,高保有量下的服务承载力将是品牌口碑的分水岭;最后重点监测增程车型在极端工况下的能耗控制数据。交付破80万只是入场券,真正的考验在于多车型矩阵能否持续稳住基本盘,以及体系化服务能力能否跟上保有量的指数级增长。
信息来源
本文核心数据与行业观点基于公开资料整理,具体引用如下:
1. 截至2026年9月7日,小米汽车累计交付量正式突破80万辆大关。从首款车型上市算起,耗时仅两年零五个月,成为国产汽车品牌中达成这一里程碑速度最快的企业。该数据背后反映了小米在智能制造、渠道铺设及用户运营上的高效转化。伴随交付规模跃升,小米汽车正加速推进多车型矩阵布局,产能爬坡与成本控制进入新阶段。
2. 乘联会数据显示,2026年1-7月国内新能源零售中纯电占比达368万辆(同比+2.4%),增程上险量约51万辆(同比-20%),批发口径约9.5万辆(同比-24.9%)。今日恰逢小米SKUNOMAD技术发布,品牌公开打出“增程汽车大有可为”的广告牌。逆势布局往往伴随高风险,但一旦技术验证成功,将形成显著的差异化壁垒。