
旗舰落地:66.9万元背后的品牌溢价逻辑
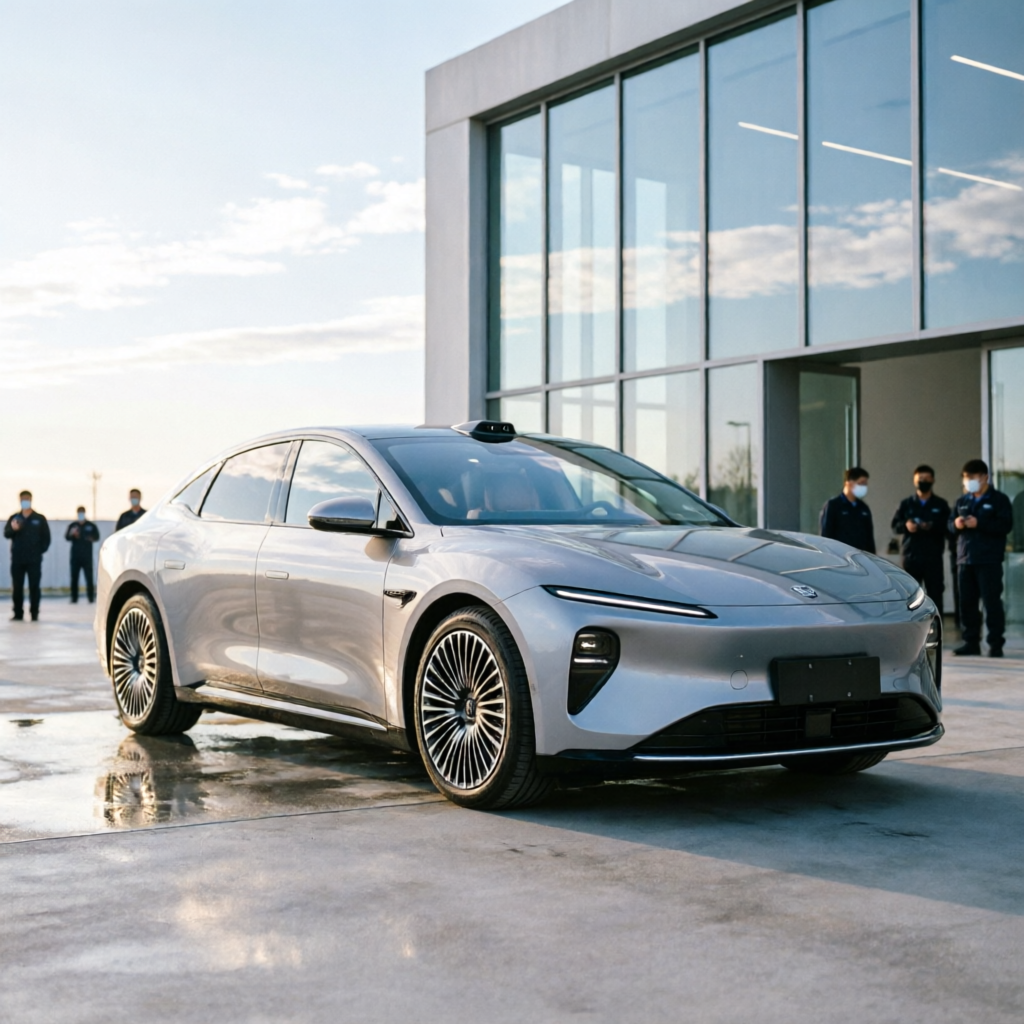
随着蔚来ET9正式进入全国交付阶段,这一数字标志着蔚来在高端市场的进一步深耕。作为品牌的旗舰车型,ET9的起售价定为66.90万元,这不仅展示了蔚来在高端市场的技术实力,更体现了其品牌溢价能力的持续提升。在当前国内汽车市场整体疲软、但消费者对豪车及新车型热情不减的背景下,蔚来选择以旗舰车型切入,意在巩固其在高端纯电动车领域的地位。对于潜在买家而言,这不仅是购买一辆车,更是进入一个由品牌忠诚度支撑的高端社群。
机构视角:瑞银“买入”评级下的财务预期
就在ET9交付之际,资本市场也给出了积极信号。瑞银发布研报,首次覆盖蔚来-SW(09866)港股,并给予“买入”评级,目标价设定为43港元。这一评级背后的核心逻辑在于对蔚来未来盈利能力的乐观预期。瑞银预计,蔚来2026年的收入将达到1316.63亿元人民币,并有望在2027年实现扭亏为盈,净利润预计录得16.84亿元人民币。
值得注意的是,目前蔚来股价对应的2026年和2027年市销率(P/S)分别仅为0.5倍和0.4倍,估值处于相对低位。瑞银指出,尽管国内汽车市场竞争激烈,但随着消费能力的提升,高端纯电动车市场仍展现出强劲韧性。蔚来凭借品牌忠诚度和高端定位,成为少数同时实现销量同比增长超50%、平均售价上升,且新车上市半年后仍能维持月销万辆以上的品牌。ET9的交付,正是这种高端化战略落地的具体体现。
导购决策:谁该关注ET9,谁应继续观望?
从产品定位和市场环境来看,ET9并非一款面向大众走量的车型,而是蔚来品牌形象和技术实力的集大成者。对于追求极致科技体验、看重品牌社交属性且预算充足的用户来说,ET9提供了稀缺的高端纯电选择。然而,考虑到其66.90万元的起售价以及目前市场对高端电动车接受度的不确定性,普通家庭用户或预算有限的消费者可能更适合关注蔚来旗下的其他走量车型。
此外,投资者需关注蔚来在2026-2027年的实际财务表现是否如瑞银所预测般顺利。虽然高端市场韧性犹存,但激烈的竞争环境意味着蔚来仍需持续投入以保持优势。ET9的交付只是第一步,后续的口碑传播、售后服务体系以及成本控制能力,将决定其能否真正助力蔚来实现扭亏为盈的目标。